Golden Tiger EA v12
使用說明
這支程式只做黃金,自己看訊號、自己下單、自己加單、自己出場。這份說明把它會做什麼、風險長什麼樣、你該調哪一個設定講清楚。聽完再決定要不要開始,不使用也沒有關係。
一、這是什麼
GoldenTiger EA v12 是一支只交易黃金(XAUUSD)的自動交易程式,掛在 MT5 上運作。它的做法叫做階梯式動態網格:看到進場訊號先下一張單;價格如果往不利的方向走,就依規則在更好的價位再補一張,整輪的目標價會隨著補單重新計算;整輪一起獲利出場,然後等下一個訊號。
裡面有四套獨立的策略同時在看盤,各自有自己的進場條件、自己的輪次、自己的手數階梯。它們共用同一個帳戶與同一組設定,你不需要分別調整。
二、開始之前,先看懂三件事
它是一套有明確風險結構的工具。網格的本質是用帳面浮動虧損換取出場機會:大部分時間輪次很淺、幾小時內結束;但遇到單邊大行情時,一輪可能補到十幾張、帳面浮動虧損拉到資金的三四成,要撐好幾天。這份說明會把這件事講清楚,包括回測裡最糟的那幾天長什麼樣。任何自動交易程式(EA)皆無法保證獲利。
一、帳面浮動虧損是常態
網格在補單的過程中,未實現虧損會先擴大、再在出場時一次收回。回測 51 個月裡最深的一天是 2024 年 11 月 25 日,出廠設定下帳面浮動虧損到資金的 33.3%。那一輪後來獲利出場了,但當下看起來就是帳戶少了三分之一。
二、最大的敵人是自己手動平倉
帳面浮動虧損最深的時候,正是最想手動砍掉的時候。砍掉就把還沒實現的虧損變成真的虧損,而那一輪原本可能撐回來。所以第八節選檔位的原則只有一條:選「看到那個數字你撐得住」的那一檔。
三、風險控管線是最後一道保險
出廠設定是資金的 95%:帳面浮動虧損到那裡,EA 會把在場的單全部平掉。回測 25 種組合全程都在它之內,它存在的意義就是「萬一」。你可以把它調低,調低的意思就是提早認賠。
以出廠設定(R=27%、自動跳過最大波動的 4 小時)來說,四年 3 個月的最大浮虧是 33.3%,你可以考慮將風險控管線設定在 50% 左右,萬一出現比回測時更誇張的行情,你至少還留有一半的本金。詳細浮虧數據可以看第九節。
三、帳戶條件
| 項目 | 要求 |
|---|---|
| 幣別 | 必須是 USC(美分)。其他幣別的帳戶,面板會顯示「未啟動」並停止下單 |
| 商品 | 黃金 XAUUSD,而且是每手 1 盎司、最小 0.01 手的規格。券商在名稱上加的前後綴不限;規格必須是這一種,例如每手 100 盎司的帳戶會被擋下 |
| 授權 | 帳號與伺服器都要在授權名單內,請先聯絡客服開通 |
| 乾淨 | 帳戶裡只能有這支 EA 自己的單。其他 EA 的單、這個 EA 舊版本留下的單,都先平掉或另開帳戶 |
2026 年拿到的 EA,授權到期日都是 2027 年 12 月 31 日。到期後面板會變成紅燈「未啟動」並列出「此帳號未授權」,EA 整個停手,在場的單從那一刻起交回你自己處理(後果同第十節的第一種紅燈)。
2027 年請務必找客服拿可以使用到 2028 年 12 月 31 日的 EA 檔案。EA 本身沒有到期提醒,請自己記著日期,提早換檔;之後每年同樣可以找客服延長使用期限。換檔的步驟見第十一節「換版本或換檔案」。
四、安裝與啟動
- 把 GoldenTigerEA v12 Client.ex5 放進 MT5 的 Experts 資料夾。在 MT5 軟體左上角「文件」→「打開數據文件夾」→「MQL5」→「Experts」。
- 重啟 MT5,或在導航視窗的「EA 交易」上按右鍵「重新整理」。
- 開一張 XAUUSD 的圖表。週期隨便選,EA 自己讀它需要的資料,和圖表週期無關。
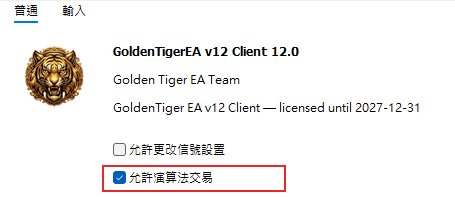
- 把 EA 拖到圖表上。設定視窗「普通」頁籤勾選「允許演算法交易」;「輸入」頁籤的項目見第六節。
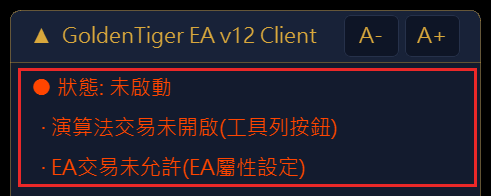
- 圖表左上角出現面板。這時燈號如果是紅的、原因寫「演算法交易未開啟」,做下一步就好。
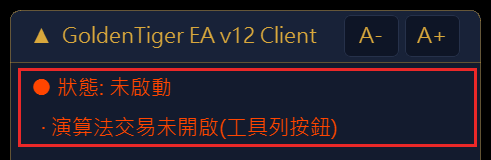
- 開啟 MT5 工具列上的「演算法交易」按鈕(按下去會變綠色)。面板燈號轉成綠色或橘色就是啟動了(兩種都在運作,差別只在狀態文字,見第五節)。

工具列「演算法交易」按鈕已開啟(綠色) 
工具列「演算法交易」按鈕未開啟(紅色),面板會亮紅燈
一個帳戶掛一支 GoldenTigerEA 就好。
五、面板怎麼讀
燈號
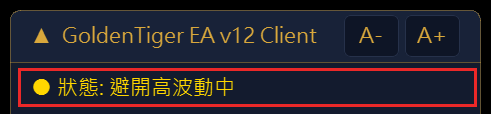
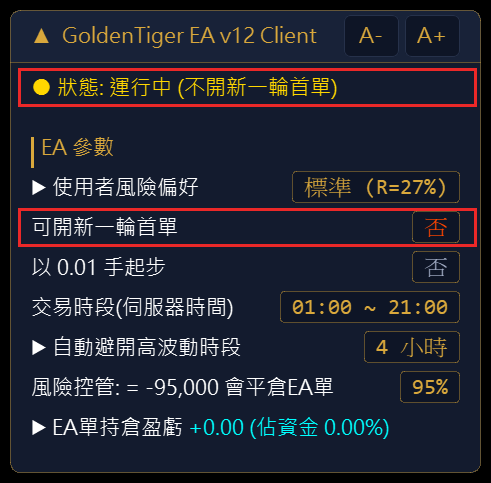
綠色或橘色都代表 EA 在運作,只是狀態文字不同;紅色才代表停止運行。橘燈的三種狀態都只是「暫停開新的一輪」,在場的單照常補單、照常出場、風險控管線照常運作。
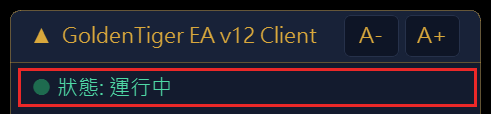
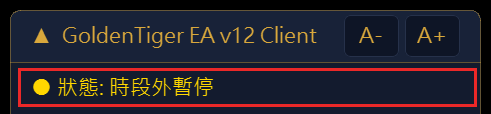
面板上的資訊
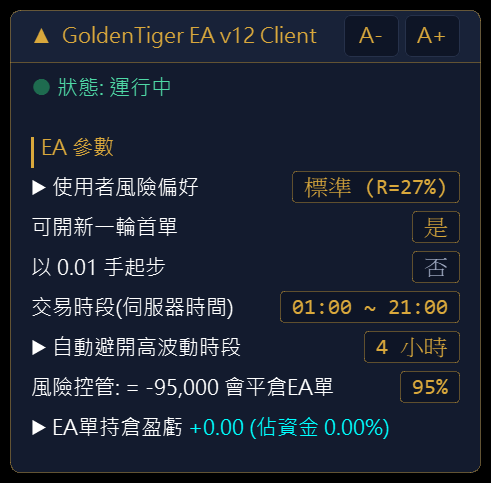
風險偏好(R)、自動避開的總時數、交易時段(以伺服器時間顯示)、風險控管線與目前用掉的比例、持倉張數與盈虧。

點得開的幾項
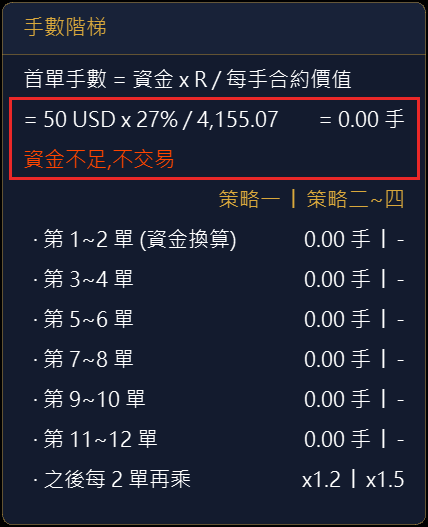
- 使用者風險偏好:點開會看到「手數階梯」,列出目前資金下每一張單會是多少手,分策略列出。資金太小算出來是 0 手的話會直接寫「資金不足,不交易」。
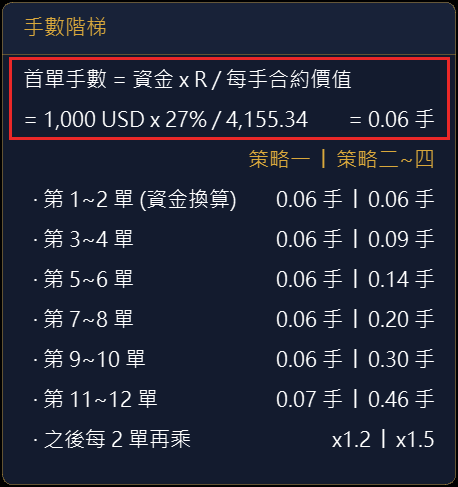
手數階梯:手數是用你帳戶的資金和你選的 R 算出來的,之後各張照階梯放大。圖中數字只是示意。 - EA單持倉盈虧:點開會看到各策略的持倉明細,每一輪的方向、張數、手數、均價與目前盈虧。
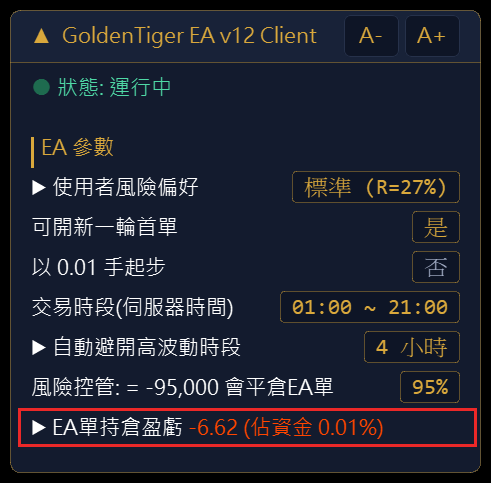
有持倉時,面板最下面一列直接顯示 EA 單目前的盈虧與佔資金比例(示意畫面) 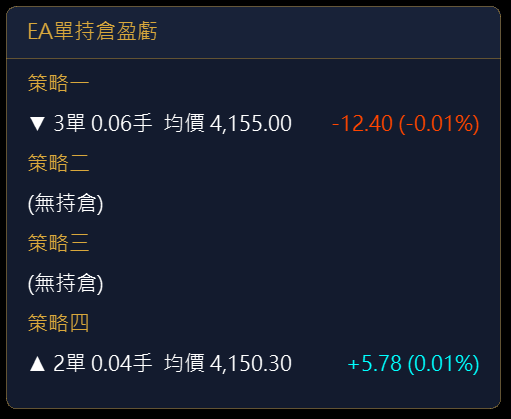
有持倉時的樣子:每一輪列出方向、張數、手數、均價與目前盈虧(示意畫面,不是任何帳戶的實際持倉) 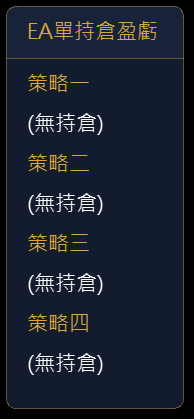
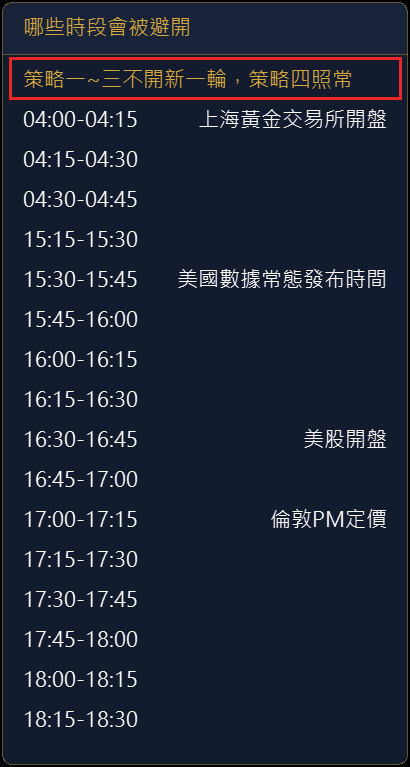
點開「EA單持倉盈虧」:四套策略各自列出,目前都沒有持倉 - 自動避開高波動時段:點開會看到「哪些時段會被避開」,列出今天實際被避開的具體時段,第一行註明「策略一~三不開新一輪,策略四照常」。
六、設定:七個項目
| 項目 | 說明 |
|---|---|
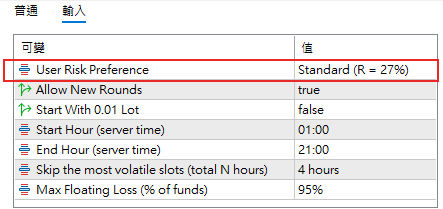
| User Risk Preference | 出廠值 27%。曝險檔位,五檔:21 / 24 保守、27 標準、30 / 33 積極。這是唯一值得花時間想的設定,第八、九節整節在講它。 |
| Allow New Rounds | 出廠值 true。關掉 = 停止開新的一輪,在場的照常補單、照常出場。要換版本或想收手時用它,比直接移除 EA 安全。 |
| Start With 0.01 Lot | 出廠值 false。開啟 = 每一輪第一張一律 0.01 手,不看資金也不看 R。給資金太小、算出來是 0 手的帳戶試跑用。代價有三個:手數只能以 0.01 為單位,階梯的放大倍數會被四捨五入而走樣;手數不再隨資金成長;資金越小,0.01 手相對資金的曝險越重,可能遠高於 R 的設計。本頁的回測數字以關閉狀態為準,開啟後不適用。 |
| Start Hour (server time) | 出廠值 1。交易時段的起點,以伺服器時間計。 |
| End Hour (server time) | 出廠值 21。交易時段的終點,以伺服器時間計。只在這段時間開新的一輪;在場的單全天照常處理。 |
| Skip the most volatile slots (total N hours) | 出廠值 4 hours。每天自動避開最容易出事時段的總時長,可選 2 / 3 / 4 / 5 / 6 小時。建議維持 4 以上,原因見第九節。 |
| Max Floating Loss (% of funds) | 出廠值 95%。風險控管線,以資金的比例設定,到了就把在場的單全部平掉(面板上這一列叫「風險控管」,會直接寫出觸發金額)。舉例:資金 10 萬美分、設 95%,當在場所有單的未實現虧損合計到 9.5 萬美分,EA 會把全部單子平掉,帳戶剩約 5,000 美分。比例以當時的餘額計,餘額變了門檻跟著變。 |
七、它怎麼交易
輪次
四套策略各自等訊號。訊號出現、且在交易時段內、且該策略該方向目前是空手,就開第一張;策略一、二、三另外要在避開時段之外,策略四不受避開時段限制。
策略一、二、三在區間邊緣或拉回的位置找進場點;策略四要等價格重新站上較長週期的趨勢線、方向確認之後才順勢進場,補單與停利方式和策略三相同。
補單
價格往不利方向走到一定距離、且補單條件成立時,再補一張。距離依近期波動計算:波動大時格子拉開,波動小時收攏。
手數階梯
策略一:前 10 張都和第一張一樣大;第 11 張起每 2 張乘 1.2(第 11、12 張是首單的 1.2 倍,第 13、14 張是 1.44 倍,以此類推)。
策略二~四:第 1、2 張和第一張一樣大;第 3 張起每 2 張乘 1.5(第 3、4 張是首單的 1.5 倍,第 5、6 張是 2.25 倍,以此類推),一路放大。
策略一的前十張刻意維持原手數,是為了壓低淺輪次的曝險成長。策略二~四放大得比較快,但它們的輪次通常比較短。
整輪停利
目標價隨著補單重新計算,並依單數自動調整。整輪一起出場。
四套策略的關係
策略一獨立運作。策略二、三、四同方向互斥:同一時間、同一個方向,三者只會有一套在開新的一輪。所以任何時候同方向最多兩輪、總共最多四輪同時在場。
還要知道的兩件事
- 四套策略各自獨立,同一時間帳戶裡可能同時有多單輪次和空單輪次。這是正常現象:兩邊各自有自己的輪次和目標價,各走各的。
- 避開時段只擋策略一、二、三開新的一輪,策略四不受這個限制;交易時段外只擋新的一輪。不管哪一套策略,在場的單照常補單、照常出場。
實際跑起來的樣子:首單與補單
這是回測數據,不是實盤績效。出廠設定(R 27%、自動避開 4 小時)、起始資金 10 萬美分,期間 2022 年 7 月 1 日到 2026 年 9 月 30 日(4 年 3 個月),每次報價逐筆模擬,含庫存費;持倉時間只算市場時間,不含週末。
先講三個名詞:一輪是同一套策略、同一個方向,從第一張單開始到整輪全部平倉為止;首單是開新一輪的第一張;補單是價格往不利方向走時,依階梯式動態網格加上的單。
大部分時候很平靜。回測期間共開了 4,102 輪,補單 3,522 張,合計 7,624 張單,每一輪平均 1.86 張。三分之二(67.7%)的輪只靠首單就平倉;一輪的持倉時間中位數約 1.1 小時,90% 的輪在 10.7 小時內結束。
| 每一輪用到的單數 | 佔全部輪數 |
|---|---|
| 只有首單 | 67.7% |
| 2 單 | 15.9% |
| 3~5 單 | 12.0% |
| 6~10 單 | 3.0% |
| 11~20 單 | 1.2% |
| 21 單以上 | 0.2% |
風險集中在少數輪。補到 6 張以上的輪只佔約 4%,最多的一輪補到 27 張,但帳面浮動虧損主要就來自這一小群輪。單一輪最深的帳面浮動虧損是開這一輪時資金的 23.7%;幾套策略同時在場時,整個帳戶的最大浮虧是 33.3%(2024 年 11 月 25 日)。這兩個數字量的東西不同:前者是一輪,後者是整個帳戶,第二節與第九節講的都是後者。
首單多久出現一次。平均每個交易日約 3.7 張首單,但也有連續 3 天完全不開首單的時候(回測中最長一次是 2023 年 3 月 8 日到 10 日)。那是進場條件沒有出現,不是 EA 壞了。
一天裡幾點開單
下圖是同一段回測裡,首單與補單各自落在一天中的哪個小時。時間一律是伺服器時間,和面板顯示一致。每根柱子是那個小時佔全部首單(或全部補單)的比例。
看各小時的比例
| 伺服器時間 | 首單 | 補單 |
|---|---|---|
| 00:00–01:00 | 0.0% | 0.0% |
| 01:00–02:00 | 6.5% | 2.3% |
| 02:00–03:00 | 5.3% | 3.4% |
| 03:00–04:00 | 5.2% | 4.1% |
| 04:00–05:00 | 4.2% | 4.3% |
| 05:00–06:00 | 5.5% | 4.0% |
| 06:00–07:00 | 6.0% | 4.5% |
| 07:00–08:00 | 5.2% | 4.3% |
| 08:00–09:00 | 5.2% | 5.6% |
| 09:00–10:00 | 6.3% | 5.6% |
| 10:00–11:00 | 5.5% | 5.7% |
| 11:00–12:00 | 6.4% | 4.9% |
| 12:00–13:00 | 6.0% | 6.2% |
| 13:00–14:00 | 7.3% | 5.8% |
| 14:00–15:00 | 7.3% | 5.5% |
| 15:00–16:00 | 2.5% | 6.8% |
| 16:00–17:00 | 0.7% | 5.6% |
| 17:00–18:00 | 0.7% | 3.9% |
| 18:00–19:00 | 2.8% | 3.0% |
| 19:00–20:00 | 5.6% | 3.0% |
| 20:00–21:00 | 5.9% | 3.9% |
| 21:00–22:00 | 0.0% | 3.0% |
| 22:00–23:00 | 0.0% | 2.9% |
| 23:00–00:00 | 0.0% | 1.8% |
- 新一輪只在交易時段內開。首單集中在伺服器時間 01:00~21:00,這段時間面板通常是「運行中」;21:00 之後到隔天 01:00 不開新一輪,面板顯示「時段外暫停」。
- 高波動時段幾乎不開新一輪。15:00~18:00 那幾個小時首單明顯變少,那段落在自動避開的時段裡,面板顯示「避開高波動中」;剩下的少量首單是不受避開時段限制的策略四。
- 補單全天照常。不開新一輪的時候(交易時段外、避開時段內),手上的單照常補單與平倉,所以補單的柱子一整天都有。
八、R 檔位怎麼選
R 是什麼
R 是每一輪第一張單的曝險比例:拿資金的 R% 換成黃金,就是第一張的手數。
舉例:資金 10 萬美分、R = 27%,第一張的名目金額就是 2.7 萬美分;假設金價 4,000 美元/盎司,一手(1 盎司)值 40 萬美分,所以第一張 = 2.7 萬 ÷ 40 萬 = 0.0675,四捨五入到 0.07 手。
這個手數在第一張成交時就定住,整輪不變,後面每一張都以它為基準放大;下一輪才用當時的資金重算。所以資金成長,手數會跟著長(這就是複利),而且一輪之內始終維持同一個基準。
改 R 隨時可以,進行中的一輪照原本手數跑完,下一輪起生效。
| 檔位 | 說明 |
|---|---|
| 保守 | R 21% / 24%。回測淨利 61.4萬 / 84.4萬美分,最大浮虧 26.3% / 30.1%。適合第一次用,想先看它怎麼跑。 |
| 標準 | R 27%,出廠值。回測淨利 114.3萬美分,最大浮虧 33.3%。照原本設計跑。 |
| 積極 | R 30% / 33%。回測淨利 155.4萬 / 207.8萬美分,最大浮虧 37.3% / 40.8%。適合已經親眼看過補深時的帳面浮動虧損,而且撐住了的人。 |
調高之前,先問自己一個問題:淨值一天掉四成的那種日子,你會不會手動平倉?會的話就選低一檔。手動平掉,等於把還沒實現的帳面浮動虧損變成真的虧損,而那一輪原本可能撐回來。
資金建議
- 建議 1,000 美元(10 萬美分)以上。低於這個水準,第一張單太小,資金成長很難反映在手數上,複利效果有限。
- 資金低於 10,000 USC(= 100 美元)時,第一張可能會被算成 0 手而不交易(依金價而定),請開啟「Start With 0.01 Lot」讓 EA 以固定 0.01 手起步(這個模式的代價見第六節);10,000 ~ 50,000 USC 之間 EA 能跑,但第一張只會算出 0.01、0.02 或 0.03 手,四捨五入的誤差很大:實際承擔的風險可能比你選的 R 高或低好幾成,階梯的放大倍數也會走樣,回測數字只能參考。建議仍是 100,000 USC 以上。
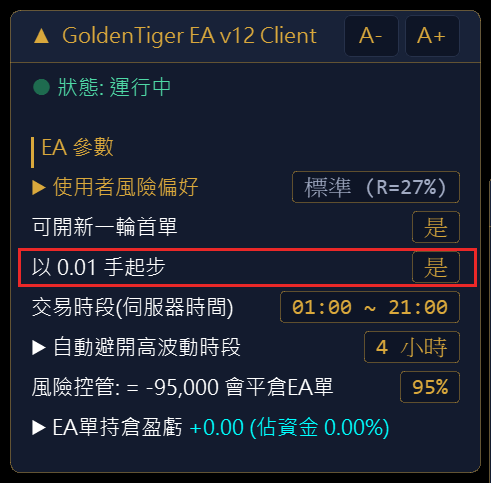
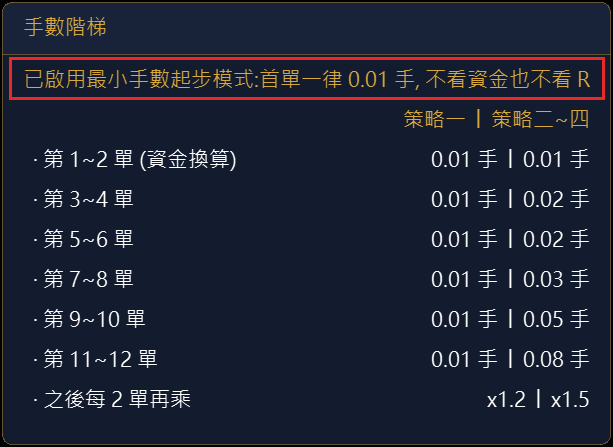
開啟 Start With 0.01 Lot 後,手數階梯第一張一律 0.01 手,之後照階梯放大 - 單一帳戶以 10 萬美元(1,000 萬美分)為上限。資金太大時,補到後面的單會超過券商允許的單筆最大手數、被砍小,行為會和回測不同。資金更多請分成幾個帳戶。
- 上面的門檻會隨金價浮動(金價漲,同樣資金算出的手數變小),所以是建議值。
R 選好之後,下一步是選「自動避開高波動時段」的總時數,見第九節。
九、自動避開時段總時數怎麼選:25 種組合回測
期間 2022 年 7 月 1 日到 2026 年 9 月 30 日(51 個月),起始資金 10 萬美分(= 1,000 美元),每次報價逐筆模擬,含庫存費。每格上排是淨利與它相當於本金的幾倍,下排是最大浮虧;浮虧是未實現虧損佔當下資金的比例。
為什麼用美分:正式帳戶是 USC 計價,MT5 上看到的數字就是美分,所以整張表直接用美分,省掉自己換算。10 萬美分也正好是第八節建議的最低資金。
| 自動避開 | R 21% | R 24% | R 27% | R 30% | R 33% | 浮虧最深那天 |
|---|---|---|---|---|---|---|
| 2 小時 ⚠ | 賺 77.2萬 (7.7倍) 浮虧 43.1% | 賺 109.1萬 (10.9倍) 浮虧 49.7% | 賺 152.5萬 (15.2倍) 浮虧 55.5% | 賺 212.0萬 (21.2倍) 浮虧 62.2% | 賺 291.3萬 (29.1倍) 浮虧 67.7% | 2023-12-04 |
| 3 小時 ⚠ | 賺 70.1萬 (7.0倍) 浮虧 43.3% | 賺 97.9萬 (9.8倍) 浮虧 50.1% | 賺 135.6萬 (13.6倍) 浮虧 56.1% | 賺 186.3萬 (18.6倍) 浮虧 60.7% | 賺 257.5萬 (25.7倍) 浮虧 68.4% | 2023-12-04 |
| 4 小時(出廠) | 賺 61.4萬 (6.1倍) 浮虧 26.3% | 賺 84.4萬 (8.4倍) 浮虧 30.1% | 賺 114.3萬 (11.4倍) 浮虧 33.3% | 賺 155.4萬 (15.5倍) 浮虧 37.3% | 賺 207.8萬 (20.8倍) 浮虧 40.8% | 2024-11-25 |
| 5 小時 | 賺 54.2萬 (5.4倍) 浮虧 26.5% | 賺 72.9萬 (7.3倍) 浮虧 29.7% | 賺 99.2萬 (9.9倍) 浮虧 33.4% | 賺 132.0萬 (13.2倍) 浮虧 36.9% | 賺 171.1萬 (17.1倍) 浮虧 40.7% | 2024-11-25 |
| 6 小時 | 賺 48.8萬 (4.9倍) 浮虧 25.9% | 賺 64.9萬 (6.5倍) 浮虧 29.7% | 賺 87.5萬 (8.8倍) 浮虧 33.2% | 賺 113.5萬 (11.4倍) 浮虧 36.6% | 賺 148.7萬 (14.9倍) 浮虧 40.8% | 2024-11-25 |
25 種組合全程都在風險控管線(95%)之內。
「倍數」= 淨利相當於起始資金的幾倍。這張表以 10 萬美分起始資金回測。
這張表怎麼讀
橫著看(換 R):手數等比放大,進出場邏輯完全一樣,五個檔位的成交筆數幾乎相同(7,624~7,634 筆)。但要注意:浮虧幾乎等比增加,淨利因為複利漲得更快。R 從 21 調到 33,浮虧變 1.55 倍,淨利變 3.38 倍。高檔位看起來特別划算,正是最容易讓人低估風險的地方。
直著看(換時段):這會改變進出場的時機,和換 R 的等比縮放是兩回事。
調到低於 4 小時,進入的是另一個等級的風險。
2 小時和 3 小時同樣經過完整回測驗證。結果是浮虧從 25.9~40.8% 跳到 43.1~68.4%,而且浮虧最深那天換成另一段更極端的行情。原因在於那幾個被避開的時段,本來就最容易開出扛單的輪次。
調到 4 小時以上,浮虧維持原樣,淨利減少。4、5、6 小時三列的浮虧幾乎一模一樣,每多避開一小時,淨利少 10~18%。
所以 4 小時是轉折點:往下換來的淨利要用不成比例的浮虧支付,往上只是少賺。這也是出廠值。想多賺,調 R;自動避開時段維持 4 小時。
用同樣的淨利對照一次就清楚:
| 設定 | 回測結果(美分) |
|---|---|
| 4 小時 + R 27% | 淨利 114.3萬 (11.4倍),最大浮虧 33.3%,浮虧最深那天 2024-11-25 |
| 2 小時 + R 24% | 淨利 109.1萬 (10.9倍),最大浮虧 49.7%,浮虧最深那天 2023-12-04 |
淨利相近,但用 2 小時換來的最大浮虧多了約 16 個百分點,而且浮虧最深那天換成了另一段更極端的行情。同樣的錢,用調 R 的方式賺,付出的風險小得多。
回測是用歷史資料模擬,實盤會有點差、滑價、伺服器延遲與斷線,結果會和回測有差距。回測數字用來理解風險結構。
十、面板紅燈:兩種,後果不一樣
這一節講的紅燈,是 EA 面板(圖表左上角)狀態列的那顆燈,見第五節。變紅時狀態會寫「未啟動」,燈下面逐條列出原因,你照原因處理就好。MT5 自己在圖表右上角的 EA 小圖示、工具列按鈕的顏色,是另一回事,這一節說的都是面板上的燈。
第一種:EA 停手,風險控管線也停擺。
原因有兩組,燈下面會寫出是哪一條:
- 此帳號未授權(含授權到期)、商品不是 XAUUSD、帳戶幣種必須為 USC(美分)、商品規格不符:需每手 1 盎司、最小 0.01 手。這組要找客服,或換帳戶。
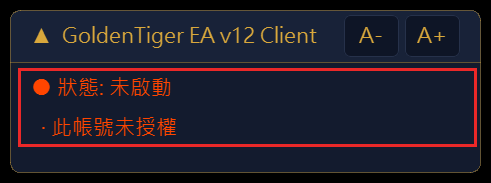
- MT5 端禁止下單:演算法交易未開啟、EA 交易未允許、用觀摩密碼登入。這組你自己就能修:打開工具列的演算法交易按鈕、在 EA 設定勾選允許演算法交易、改用交易密碼重新登入。
後果兩組相同:新的一輪、補單、目標價調整、風險控管線全部停擺,只剩下單時設好的那個目標價。
第二組有一點要先知道:EA 其實一直在算,只是每一筆都被拒絕。所以你修好的那一刻,累積的動作會立刻執行,該補的會補、帳面浮動虧損若已越過風險控管線會馬上全部平倉。
第二種:只擋新的一輪。
原因:時段設定錯誤(起點晚於或等於終點)。
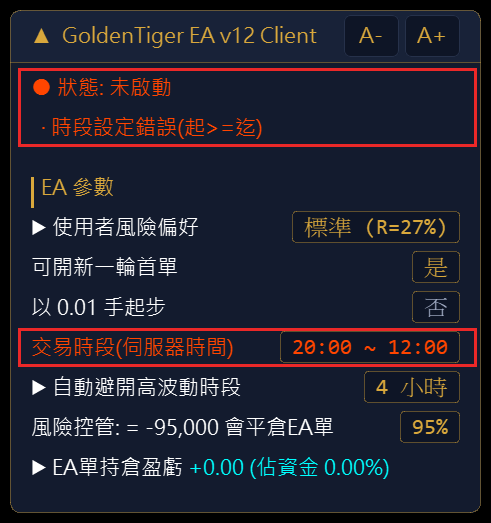
後果:只擋新的一輪,已有的單照常補單、照常出場,風險控管線也照常運作。
兩種紅燈都請盡快處理。第一種在處理完之前,風險控管線是停擺的。處理完狀態會自動恢復。
十一、斷線、重啟、換版本或換檔案
斷線的時候
在場的每一輪都有掛在券商端的停利價,所以即使 EA 離線,整輪到價仍會照常出場。但是補單、目標價更新、風險控管線這三件事都需要 EA 在線,斷線期間全部暫停;那段時間的保護只剩券商端那一道停利,價格若一路往不利方向走,帳戶是沒有人看著的。
重新連線之後
EA 會回頭檢查斷線期間本來該補而沒補到的單:現在的價格比原本該補的位置更划算,就直接補;價格比原本該補的位置差,就在原本該補的價位掛一張限價單等它到。如果斷線期間價格已經越過了整輪的目標價,EA 會等到整輪回到不虧的位置才出場。
重啟 MT5 或重新掛 EA
自動認回在場的單,接著跑。全程自動。
換版本或換檔案
- 先把 Allow New Rounds 關掉。
- 等在場的輪次全部結清(面板持倉歸零)。
- 再換上新的 .ex5。
版本之間,單子的標記不一定相同;舊版留下的單,新版可能認不得。跳過第 1、2 步直接換,那些單就可能變成沒人管的孤兒單。等結清再換,永遠是安全的。
十二、常見問題
掛上去很久都沒有單?
正常。它照條件開單,條件有時一整天都等不到。回測 51 個月共 1,097 個交易日,其中 41 天四套策略整天沒有任何進場(最長連續 3 天),32 天整天手上沒有任何持倉。先確認燈號是綠的或橘的,然後給它時間。
不是說會避開高波動嗎,怎麼還在開單?
自動避開的是「依近期統計,最容易急拉急殺的幾個固定時段」,保護的是策略一、二、三:這三套在區間邊緣或拉回的位置找進場點,最怕剛進場就遇上急拉急殺,所以那幾個時段不開新的一輪。策略四的進場方式不同,要等價格重新站上較長週期的趨勢線、方向確認之後才順勢進場。回測中替策略四也套上同樣的時段限制,風險並沒有降低,進場機會反而少了將近四成,所以策略四不受這個限制。另外,避開時段只影響「開新的一輪」,已經在場的單子,不管哪一套策略,補單和停利都照常運作。
可以自己加倉或手動平掉其中一張嗎?
請交給它。手動加的單它會略過;手動平掉其中一張,它會把那張當作從來沒有過,用剩下的單重新計算均價與目標價、照樣運作;補齊機制只處理「本來該補而漏掉」的單,對你手動平掉的那張一律略過。只是這一輪之後的路徑就和回測不同了。要收手就關 Allow New Rounds,等它自己結清。
可以同時跑其他 EA 嗎?
建議分開帳戶。它只認自己四套策略的單(幻數 11001、22001、33001、44001),別的 EA 的單它會略過。真正的風險在於共用同一筆資金:其他 EA 扛著的浮動虧損會佔掉帳戶的承受空間,遇到深的輪次時,GoldenTigerEA 可能還沒碰到自己的風險控管線,帳戶就先被券商強制平倉。如果一定要同一個帳戶,其他 EA 的幻數要避開這四個。
圖表週期要選哪個?
隨便,和它無關。
VPS 需要嗎?
建議。它需要 24 小時在線,而且斷線期間補單與風險控管線都會暫停(見第十一節)。家用電腦睡眠、更新、斷網都會讓它離線。
面板顯示「資金不足,不交易」?
目前資金在你選的 R 下算出來的第一張不到 0.01 手,它就不下單。加資金,或開啟 Start With 0.01 Lot(那個模式的取捨見第六節)。
可以回測嗎?
這個版本不開放回測。本頁的回測數字是團隊用同一份邏輯跑的,有需要更多組合或期間請聯絡客服。
十三、風險聲明
- 任何自動交易程式(EA)皆無法保證獲利。本程式採用階梯式動態網格,在單邊行情下會持續加單,未實現虧損可能在短時間內大幅擴大,極端情況下可能損失全部投入本金。目前合作的券商都有強制平倉機制與負餘額保護,虧損以帳戶內的資金為限,你無需補繳超過本金的部分。
- 本頁所有回測數字均為歷史資料模擬結果,已與實盤明確區分標示;歷史表現不代表未來結果,實盤會受點差、滑價、延遲與斷線影響。
- 僅以能承受全部損失之資金進行交易。使用前請確認自己理解第二、九、十節所述的風險結構。
- 本網站內容僅供資訊參考,不構成投資建議或招攬。有任何疑問請聯絡客服,聽完再決定要不要開始,不使用也沒有關係。