Golden Tiger EA v12
使い方ガイド
このプログラムはゴールドの取引だけを行います。自分でサインを見て、自分で発注し、自分で追加エントリーし、自分で決済します。本ガイドでは、何をするのか、リスクはどのようなものか、どの設定を調整すべきかをはっきりとお伝えします。説明を聞いたうえで始めるかどうかをご判断ください。利用しなくても問題ありません。
一、これは何か
Golden Tiger EA v12 は、ゴールド(XAUUSD)だけを取引する自動売買プログラムで、MT5 上で動作します。手法は階段式ダイナミックグリッドと呼ばれるもので、エントリーサインが出たら初回エントリーを行い、価格が不利な方向に動けば規則に従ってより有利な価格で追加エントリーし、ラウンド全体の目標値は追加のたびに再計算されます。ラウンド全体がまとめて利益確定で決済され、その後は次のサインを待ちます。
内部では4 つの独立した戦略が同時に相場を監視しており、それぞれが自分のエントリー条件・自分のラウンド・自分のロット階段を持っています。4 つは同じ口座と同じ設定を共有するため、個別に調整する必要はありません。
二、始める前に理解しておきたい 3 つのこと
これは明確なリスク構造を持つツールです。グリッド手法の本質は、含み損を抱えることと引き換えに決済の機会を得る仕組みです。ほとんどの場合ラウンドは浅く、数時間以内に終わりますが、一方向に大きく動く相場に遭遇すると、1 ラウンドで十数本まで追加され、含み損が資金の 3〜4 割に達して数日間持ち越すこともあります。このガイドではこの点をはっきり説明します。バックテストの中で最も厳しかった日の様子も含めて解説します。いかなる自動売買プログラム(EA)も利益を保証することはできません。
一、含み損が出るのは通常のことです
グリッドが追加エントリーを重ねる過程では、含み損は一度拡大してから、決済時に一気に解消されます。バックテスト 51 か月の中で最も含み損が深かった日は 2024 年 11 月 25 日で、初期設定のもとで含み損が資金の 33.3% に達しました。このラウンドは最終的に利益を出して決済されましたが、その瞬間だけを見ると口座の資金が 3 分の 1 減ったように見えます。
二、最大の敵は自分自身の手動決済です
含み損が最も深いときこそ、手動で切りたくなる瞬間です。しかし手動で決済すれば、まだ確定していない損失を本当の損失に変えてしまいます。そのラウンドは本来なら持ち直せたかもしれないのです。そのため第八節の R 段階選びの原則はただ一つです。「その数字を見ても耐えられる」段階を選ぶこと。
三、損失上限は最後の保険です
初期設定は資金の 95% です。含み損がそこに達すると、EA は保有中の全ポジションを決済します。バックテストした 25 通りの組み合わせは、すべてこの範囲内に収まっています。この仕組みが存在する意味は「万一のとき」のためです。数値を下げることもできますが、それは早めに損切りを受け入れるという意味になります。
初期設定(R=27%、最もボラティリティが高い 4 時間を自動回避)の場合、4 年 3 か月のバックテストにおける最大含み損は 33.3% でした。損失上限を 50% 前後に設定することも検討できます。そうすれば、バックテスト時よりさらに極端な相場になった場合でも、少なくとも元本の半分は残せます。詳しい含み損データは第九節をご覧ください。
三、口座の条件
| 項目 | 要求 |
|---|---|
| 通貨 | 口座通貨は USC(セント)である必要があります。それ以外の通貨の口座は、パネルに「未起動」と表示され取引を停止します |
| 銘柄 | ゴールド XAUUSD、かつ1 ロット = 1 オンス、最小 0.01 ロットの仕様であること。ブローカーが銘柄名に付ける接頭辞・接尾辞は問いませんが、仕様はこの規格である必要があります。たとえば 1 ロット 100 オンスの口座は弾かれます |
| ライセンス | 口座番号とサーバーの両方がライセンスに登録されている必要があります。ライセンス登録(有効化)のため、まずカスタマーサポートまでご連絡ください |
| クリーンな状態 | 口座にはこの EA 自身のポジションだけが存在する必要があります。他の EA のポジションや、この EA の旧バージョンが残したポジションは、あらかじめ決済するか別口座を用意してください |
2026 年に配布された EA のライセンス期限は、すべて 2027 年 12 月 31 日です。期限が切れるとパネルは赤ランプ「未起動」となり「この口座は未承認です」と表示され、EA は完全に停止します。保有中のポジションはその時点からご自身での対応となります(結果は第十節の 1 つ目の赤ランプと同じです)。
2027 年になったら、必ずカスタマーサポートに連絡して 2028 年 12 月 31 日まで使える EA ファイルを受け取ってください。EA 自体には期限切れの通知機能がありませんので、期限はご自身で把握し、早めに交換してください。翌年以降も毎年カスタマーサポートに使用期限の延長を依頼できます。ファイルの交換手順は第十一節「バージョン・ファイルの交換」をご覧ください。
四、インストールと起動
- GoldenTigerEA v12 Client.ex5 を MT5 の Experts フォルダに入れます。MT5 の画面左上「ファイル」→「データフォルダを開く」→「MQL5」→「Experts」の順で開けます。
- MT5 を再起動するか、ナビゲーターウィンドウの「エキスパートアドバイザ(EA)」を右クリックして「更新」を選びます。
- XAUUSD のチャートを 1 つ開きます。時間足は何でも構いません。EA は必要なデータを自分で読み込むため、チャートの時間足とは無関係です。
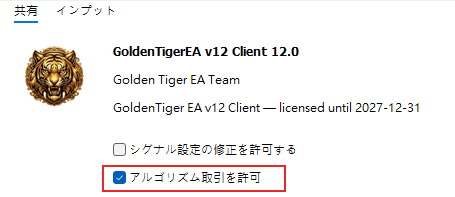
- EA をチャートにドラッグします。設定ウィンドウの「共有」タブで「アルゴリズム取引を許可」にチェックを入れます。「インプット」タブの項目は第六節を参照してください。
- チャート左上にパネルが表示されます。この時点でランプが赤く、理由に「アルゴ取引が無効(ツールバー)」と書かれていれば、次のステップに進んでください。

- MT5 ツールバーの「アルゴリズム取引」ボタンをオンにします(押すと緑色になります)。パネルのランプが緑またはオレンジになれば起動完了です(どちらも稼働中で、違いは状態表示だけです。第五節を参照)。

ツールバーの「アルゴリズム取引」ボタンがオン(緑) 
ツールバーの「アルゴリズム取引」ボタンがオフ(赤)。パネルのランプは赤になります
1 つの口座で稼働させる GoldenTigerEA は 1 つだけにしてください。
五、パネルの読み方
ランプ
緑またはオレンジはどちらも EA が稼働中であることを示し、状態表示が異なるだけです。赤になって初めて停止を意味します。オレンジランプの 3 つの状態はいずれも「新しいラウンドの開始だけを一時停止」しているものであり、保有中のポジションは通常どおり追加エントリー・決済され、損失上限も通常どおり機能します。


パネル上の情報
リスク許容度(R)、自動回避の合計時間、取引時間帯(サーバー時間で表示)、損失上限と現在の使用割合、保有本数と損益。


クリックして開ける項目
- ユーザーのリスク許容度:クリックすると「ロット階段」が開き、現在の資金でそれぞれの注文が何ロットになるかを戦略ごとに一覧表示します。資金が少なすぎて 0 ロットになる場合は「資金不足、取引なし」と表示されます。

ロット階段:ロット数は口座資金と選んだ R から計算され、以降は階段どおりに大きくなります。図の数字はイメージです。 - EA保有損益:クリックすると戦略ごとの保有明細が開き、各ラウンドの方向・本数・ロット数・平均価格・現在の損益を確認できます。

ポジション保有中は、パネル最下行に EA のポジションの現在の損益と資金比が直接表示されます(表示例) 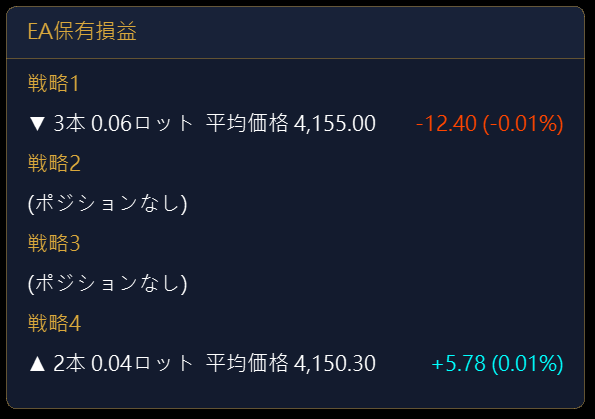
ポジション保有中の表示:ラウンドごとに方向・本数・ロット・平均価格・現在の損益(表示例であり、実在口座の保有ポジションではありません) 
「EA保有損益」を開いたところ:4 つの戦略を個別に表示、ここではすべてポジションなし - 高ボラ時間帯を自動回避:クリックすると「回避される時間帯」が開き、本日実際に回避される具体的な時間帯を確認できます。1 行目に「戦略1〜3は新規ラウンド停止、戦略4は通常どおり」と表示されます。

六、設定:7 つの項目
| 項目 | 説明 |
|---|---|
| User Risk Preference | 初期値 27%。リスク段階、5 段階:21 / 24 が保守、27 が標準、30 / 33 が積極。これが唯一時間をかけて検討する価値のある設定で、第八節・第九節はまるまるこの話です。 |
| Allow New Rounds | 初期値 true。オフにする = 新しいラウンドの開始を停止。保有中のポジションは通常どおり追加エントリー・決済されます。バージョンを交換したいときや取引を止めたいときに使うと、EA を直接削除するより安全です。 |
| Start With 0.01 Lot | 初期値 false。オンにする = 各ラウンドの初回エントリーを常に 0.01 ロットにし、資金も R も見ません。資金が少なすぎて計算上 0 ロットになる口座の試運転用です。代償は 3 つあります。ロットは 0.01 単位でしか動かないため、階段の拡大倍率が四捨五入されて設計どおりの比率にならないこと。ロットが資金に合わせて増えなくなること。資金が少ないほど 0.01 ロットが資金に対して占めるエクスポージャーが大きくなり、R の設計を大きく上回る可能性があること。本ページのバックテスト数値はオフの状態が基準で、オンにすると当てはまりません。 |
| Start Hour (server time) | 初期値 1。取引時間帯の開始時刻。サーバー時間基準です。 |
| End Hour (server time) | 初期値 21。取引時間帯の終了時刻。サーバー時間基準です。この時間帯の中でのみ新しいラウンドが開始されます。保有中のポジションは 1 日中通常どおり処理されます。 |
| Skip the most volatile slots (total N hours) | 初期値 4 hours。毎日、最もリスクの高い時間帯を自動的に回避する合計時間で、2 / 3 / 4 / 5 / 6 時間から選択できます。4 時間以上を維持することをお勧めします。理由は第九節を参照してください。 |
| Max Floating Loss (% of funds) | 初期値 95%。損失上限で、資金に対する割合で設定します。到達すると保有中の全ポジションを決済します(パネル上ではこの項目は「リスク管理」と表示され、発動金額が直接表示されます)。例:資金 10 万 USC で 95% に設定した場合、保有中の全ポジションの含み損の合計が 9.5 万 USC に達すると、EA は全ポジションを決済し、口座には約 5,000 USC が残ります。割合はその時点の残高で計算されるため、残高が変われば基準額も連動して変わります。 |

七、取引の仕組み
ラウンド
4 つの戦略はそれぞれ独立してサインを待ちます。サインが出現し、かつ取引時間帯内であり、かつその戦略・その方向が現在ポジションを持っていない場合に、初回エントリーが行われます。戦略1〜3 はさらに回避時間帯の外であることが条件ですが、戦略4 は回避時間帯の制限を受けません。
戦略1〜3 はレンジの端や押し目・戻りでエントリーポイントを探します。戦略4 は、価格が上位足のトレンドラインを再び上抜け(下抜け)し、方向が確認されてから順張りでエントリーします。追加エントリーと利益確定の方式は戦略3 と同じです。
追加エントリー
価格が不利な方向に一定の距離だけ動き、かつ追加条件が成立すると、次の 1 本が追加されます。距離は直近のボラティリティに応じて計算され、ボラティリティが高いときは間隔が広がり、低いときは狭まります。
ロット階段
戦略1:最初の 10 本は初回エントリーと同じ大きさです。11 本目以降は 2 本ごとに 1.2 倍になります(11・12 本目は初回エントリーの 1.2 倍、13・14 本目は 1.44 倍、以下同様)。
戦略2〜4:1・2 本目は初回エントリーと同じ大きさです。3 本目以降は 2 本ごとに 1.5 倍になります(3・4 本目は初回エントリーの 1.5 倍、5・6 本目は 2.25 倍、以下同様)。段階を追うごとに拡大していきます。
戦略1 の最初の 10 本があえて同じロット数を維持しているのは、浅いラウンドでのリスクの増加を抑えるためです。戦略2〜4 は拡大のペースが速い一方、ラウンドは通常短めです。
ラウンド全体の利益確定
目標値は追加エントリーのたびに再計算され、本数に応じて自動調整されます。ラウンド全体がまとめて決済されます。
4 つの戦略の関係
戦略1 は独立して動作します。戦略2・3・4 は同方向で排他的です。同じタイミング・同じ方向では、3 つのうち 1 つだけが新規ラウンドを開始します。そのため、どの時点でも同方向は最大 2 ラウンド、合計で最大 4 ラウンドが同時に存在し得ます。
ほかに知っておきたい 2 つのこと
- 4 つの戦略はそれぞれ独立しているため、同じ口座内に買いラウンドと売りラウンドが同時に存在することがあります。これは正常な動作です。両者はそれぞれ独自のラウンドと目標値を持ち、互いに関係なく進みます。
- 回避時間帯で止まるのは戦略1〜3 の新規ラウンドだけで、戦略4 はこの制限を受けません。取引時間帯外では新規ラウンドの開始だけが止まります。どの戦略でも、保有中のポジションは通常どおり追加エントリー・決済されます。
実際の動き:初回エントリーと追加エントリー
これはバックテストの数値であり、実運用の成績ではありません。初期設定(R 27%、自動回避 4 時間)、初期資金 10 万 USC、期間 2022 年 7 月 1 日〜2026 年 9 月 30 日(4 年 3 か月)、全ティックで逐一シミュレーションし、スワップを含みます。保有時間は週末を除く市場時間のみで計算しています。
まず 3 つの用語です。ラウンドは同じ戦略・同じ方向で、初回エントリーからラウンド全体が決済されるまで。初回エントリーは新しいラウンドを開く注文。追加エントリーは価格が不利な方向に動いたとき、階段式ダイナミックグリッドで加える注文です。
ほとんどの時間は穏やかです。バックテスト期間中に 4,102 ラウンドを開き、追加エントリーは 3,522 本、合計 7,624 本、1 ラウンドあたり平均 1.86 本でした。3 分の 2(67.7%)のラウンドは初回エントリーだけで決済され、1 ラウンドの保有時間の中央値は約 1.1 時間、90% のラウンドは 10.7 時間以内に終わっています。
| 1 ラウンドの本数 | 全ラウンドに占める割合 |
|---|---|
| 初回エントリーのみ | 67.7% |
| 2 本 | 15.9% |
| 3〜5 本 | 12.0% |
| 6〜10 本 | 3.0% |
| 11〜20 本 | 1.2% |
| 21 本以上 | 0.2% |
リスクは少数のラウンドに集中しています。6 本以上まで追加したラウンドは約 4% だけで、最多は 27 本ですが、含み損の大部分はこの少数のラウンドから生じます。1 ラウンド単独の最も深い含み損は、そのラウンドを開いた時点の資金の 23.7% でした。複数の戦略が同時に保有しているときの口座全体の最大含み損は 33.3%(2024 年 11 月 25 日)です。この 2 つは測っているものが違います。前者は 1 ラウンド、後者は口座全体で、第二節と第九節で扱っているのは後者です。
初回エントリーはどのくらいの頻度で出るか。平均すると 1 取引日あたり約 3.7 本ですが、3 日連続でまったく新規ラウンドを開かないこともありました(バックテスト中で最長は 2023 年 3 月 8 日〜10 日)。それはエントリー条件が出ていないだけで、EA の故障ではありません。
1 日のうち何時に発注するか
下のグラフは、同じバックテストの中で、初回エントリーと追加エントリーがそれぞれ 1 日のどの時間帯に出たかを示しています。時刻はすべてサーバー時間で、パネルの表示と同じです。各棒は、その時間帯が初回エントリー全体(または追加エントリー全体)に占める割合です。
時間帯別の割合を表示
| サーバー時間 | 初回エントリー | 追加エントリー |
|---|---|---|
| 00:00–01:00 | 0.0% | 0.0% |
| 01:00–02:00 | 6.5% | 2.3% |
| 02:00–03:00 | 5.3% | 3.4% |
| 03:00–04:00 | 5.2% | 4.1% |
| 04:00–05:00 | 4.2% | 4.3% |
| 05:00–06:00 | 5.5% | 4.0% |
| 06:00–07:00 | 6.0% | 4.5% |
| 07:00–08:00 | 5.2% | 4.3% |
| 08:00–09:00 | 5.2% | 5.6% |
| 09:00–10:00 | 6.3% | 5.6% |
| 10:00–11:00 | 5.5% | 5.7% |
| 11:00–12:00 | 6.4% | 4.9% |
| 12:00–13:00 | 6.0% | 6.2% |
| 13:00–14:00 | 7.3% | 5.8% |
| 14:00–15:00 | 7.3% | 5.5% |
| 15:00–16:00 | 2.5% | 6.8% |
| 16:00–17:00 | 0.7% | 5.6% |
| 17:00–18:00 | 0.7% | 3.9% |
| 18:00–19:00 | 2.8% | 3.0% |
| 19:00–20:00 | 5.6% | 3.0% |
| 20:00–21:00 | 5.9% | 3.9% |
| 21:00–22:00 | 0.0% | 3.0% |
| 22:00–23:00 | 0.0% | 2.9% |
| 23:00–00:00 | 0.0% | 1.8% |
- 新しいラウンドは取引時間帯の中でしか開きません。初回エントリーはサーバー時間 01:00〜21:00 に集中しており、この間パネルは通常「稼働中」です。21:00 から翌 01:00 までは新しいラウンドを開かず、パネルは「時間帯外」と表示されます。
- 高ボラティリティの時間帯はほとんど新しいラウンドを開きません。15:00〜18:00 は初回エントリーがはっきり減ります。この時間帯は自動回避の時間帯に入っており、パネルは「高ボラ回避中」と表示されます。残っている少数の初回エントリーは、回避時間帯の制限を受けない戦略4 のものです。
- 追加エントリーは一日中通常どおりです。新しいラウンドを開かない時間帯(取引時間帯外・回避時間帯内)でも、保有中のポジションは通常どおり追加エントリー・決済されるため、追加エントリーの棒は一日中あります。
八、R 段階の選び方
R とは何か
R は各ラウンドの初回エントリーのエクスポージャー比率(資金に対する想定元本の割合)です。資金の R% をゴールドに換算した値が、初回エントリーのロット数になります。
例:資金 10 万 USC、R = 27% の場合、初回エントリーの想定元本は 2.7 万 USC です。金価格が 4,000 米ドル/オンス だとすると、1 ロット(1 オンス)は 40 万 USC に相当するため、初回エントリー = 2.7 万 ÷ 40 万 = 0.0675 を四捨五入して0.07 ロットになります。
このロット数は初回エントリーが約定した時点で固定され、そのラウンドの間は変わりません。以降のすべての注文はこの数値を基準に拡大します。次のラウンドでは、その時点の資金で改めて計算されます。したがって資金が増えればロット数もそれに応じて増え(これが複利です)、1 ラウンドの中では常に同じ基準が保たれます。
R はいつでも変更できます。進行中のラウンドは元のロット数のまま完了し、次のラウンドから新しい設定が適用されます。
| 段階 | 説明 |
|---|---|
| 保守 | R 21% / 24%。バックテスト純利益 61.4万 / 84.4万 USC、最大含み損 26.3% / 30.1%。初めて使う方、まずは様子を見たい方に向いています。 |
| 標準 | R 27%、初期値。バックテスト純利益 114.3万 USC、最大含み損 33.3%。設計どおりの想定で運用されます。 |
| 積極 | R 30% / 33%。バックテスト純利益 155.4万 / 207.8万 USC、最大含み損 37.3% / 40.8%。追加が深くなったときの含み損をすでに実際に見て、それでも耐えられた方に向いています。 |
段階を上げる前に、自分自身に問いかけてください。有効証拠金が 1 日で 4 割減るような日に、あなたは手動で決済してしまうでしょうか?そうしてしまいそうなら、1 段階下げてください。手動で決済することは、まだ確定していない含み損を本当の損失に変えることであり、そのラウンドは本来なら持ち直せたかもしれません。
資金の目安
- 1,000 USD(10 万 USC)以上を推奨します。この水準を下回ると初回エントリーが小さすぎて、資金の増加がロット数に反映されにくくなり、複利効果が限定的になります。
- 資金が 10,000 USC(= 100 USD)を下回ると初回エントリーが 0 ロットとして計算され、取引されない場合があります(金価格によります)。「Start With 0.01 Lot」を有効にして、初回エントリーを固定 0.01 ロットで始めるようにしてください(このモードの代償は第六節を参照)。10,000〜50,000 USC の間では EA は稼働しますが、初回エントリーは 0.01・0.02・0.03 ロットのいずれかにしかならず、四捨五入の誤差が大きくなります。実際に負うリスクが選んだ R より数割高くも低くもなり得るうえ、階段の拡大倍率もずれるため、バックテストの数値は参考程度にしかなりません。推奨はやはり 100,000 USC 以上です。


Start With 0.01 Lot を有効にすると、ロット階段は初回エントリーが必ず 0.01 ロットになり、以降は階段どおりに拡大します - 1 口座あたり 10 万 USD(1,000 万 USC)を上限としてください。資金が大きすぎると、追加が進んだ後の注文がブローカーの許容する 1 注文あたり最大ロットを超え、縮小されてしまい、バックテストとは異なる挙動になります。それ以上の資金は複数口座に分けてご利用ください。
- 上記のしきい値は金価格によって変動します(金価格が上がると、同じ資金で計算されるロット数は小さくなります)。あくまで目安としてお考えください。
R を決めたら、次は「高ボラ時間帯を自動回避」の合計時間を選びます。第九節をご覧ください。
九、高ボラ自動回避の合計時間の選び方:25 通りの組み合わせのバックテスト
期間は 2022 年 7 月 1 日〜2026 年 9 月 30 日(51 か月)、初期資金 10 万 USC(= 1,000 USD)、ティックごとの逐次シミュレーションで、スワップも含みます。各マスの上段は純利益とそれが元本の何倍かを、下段は最大含み損(含み損がその時点の資金に占める割合)を示します。
USC を使う理由:リアル口座は USC 建てで、MT5 上に表示される数字がそのまま USC です。そのため表全体を USC でそのまま表示し、換算の手間を省いています。10 万 USC はちょうど第八節で推奨する最低資金額でもあります。
| 自動回避 | R 21% | R 24% | R 27% | R 30% | R 33% | 含み損が最も深かった日 |
|---|---|---|---|---|---|---|
| 2 時間 ⚠ | 利益 77.2万 (7.7倍) 含み損 43.1% | 利益 109.1万 (10.9倍) 含み損 49.7% | 利益 152.5万 (15.2倍) 含み損 55.5% | 利益 212.0万 (21.2倍) 含み損 62.2% | 利益 291.3万 (29.1倍) 含み損 67.7% | 2023-12-04 |
| 3 時間 ⚠ | 利益 70.1万 (7.0倍) 含み損 43.3% | 利益 97.9万 (9.8倍) 含み損 50.1% | 利益 135.6万 (13.6倍) 含み損 56.1% | 利益 186.3万 (18.6倍) 含み損 60.7% | 利益 257.5万 (25.7倍) 含み損 68.4% | 2023-12-04 |
| 4 時間(初期設定) | 利益 61.4万 (6.1倍) 含み損 26.3% | 利益 84.4万 (8.4倍) 含み損 30.1% | 利益 114.3万 (11.4倍) 含み損 33.3% | 利益 155.4万 (15.5倍) 含み損 37.3% | 利益 207.8万 (20.8倍) 含み損 40.8% | 2024-11-25 |
| 5 時間 | 利益 54.2万 (5.4倍) 含み損 26.5% | 利益 72.9万 (7.3倍) 含み損 29.7% | 利益 99.2万 (9.9倍) 含み損 33.4% | 利益 132.0万 (13.2倍) 含み損 36.9% | 利益 171.1万 (17.1倍) 含み損 40.7% | 2024-11-25 |
| 6 時間 | 利益 48.8万 (4.9倍) 含み損 25.9% | 利益 64.9万 (6.5倍) 含み損 29.7% | 利益 87.5万 (8.8倍) 含み損 33.2% | 利益 113.5万 (11.4倍) 含み損 36.6% | 利益 148.7万 (14.9倍) 含み損 40.8% | 2024-11-25 |
25 通りの組み合わせは、いずれも全期間を通じて損失上限(95%)の範囲内に収まっています。
「倍」=純利益が初期資金の何倍にあたるか。この表は初期資金 10 万 USC でバックテストしたものです。
この表の見方
横方向(R を変える):ロットは等比で拡大し、エントリー・決済のロジックは完全に同じであるため、5 段階の約定件数はほぼ同じです(7,624〜7,634 件)。ただし注意点があります。含み損はほぼ等比で増えますが、純利益は複利によってそれ以上のペースで増えます。R を 21 から 33 に上げると、含み損は 1.55 倍になりますが、純利益は 3.38 倍になります。高い段階ほどお得に見えますが、そこがまさにリスクを過小評価しやすいポイントです。
縦方向(時間帯を変える):これはエントリー・決済のタイミングそのものを変えるものであり、R の等比スケーリングとは別の話です。
4 時間未満に下げると、まったく別のレベルのリスクに入ります。
2 時間と 3 時間も同様にバックテストで検証済みです。結果、含み損は 25.9〜40.8% から 43.1〜68.4% に跳ね上がり、しかも含み損が最も深かった日はまったく別の、より極端な相場に変わります。原因は、回避される時間帯がもともと含み損を抱え込みやすいラウンドを最も生みやすい時間帯だからです。
4 時間以上に上げると、含み損はほぼ同じままで純利益だけが減ります。4・5・6 時間の 3 行は含み損がほぼ同じで、1 時間回避を増やすごとに純利益は 10〜18% 減ります。
つまり 4 時間が転換点です。それより下げると、得られる純利益に見合わない含み損を払うことになり、それより上げると単に利益が減るだけです。これは初期値でもあります。もっと稼ぎたいなら R を調整し、自動回避時間帯は 4 時間を維持してください。
同じ純利益で比較すると、より分かりやすくなります。
| 設定 | バックテスト結果(USC) |
|---|---|
| 4 時間 + R 27% | 純利益 114.3万 (11.4倍)、最大含み損 33.3%、含み損が最も深かった日 2024-11-25 |
| 2 時間 + R 24% | 純利益 109.1万 (10.9倍)、最大含み損 49.7%、含み損が最も深かった日 2023-12-04 |
純利益は近い水準ですが、2 時間設定では最大含み損が約 16 ポイント多くなり、しかも含み損が最も深かった日はまったく別の、より極端な相場に変わります。同じ利益でも、R を調整するやり方のほうが負担するリスクはずっと小さくなります。
バックテストは過去データによるシミュレーションであり、実運用ではスプレッド、スリッページ、サーバー遅延や切断が発生するため、結果はバックテストと差が生じます。バックテストの数値はリスク構造を理解するためのものです。
十、パネルの赤ランプ:2 種類あり、結果が異なります
この節で説明する赤ランプは、EA パネル(チャート左上)の状態欄にあるランプのことです。第五節を参照してください。赤くなると状態表示は「未起動」になり、ランプの下に理由が一つずつ列挙されるので、その理由に従って対応してください。MT5 自体のチャート右上の EA アイコンやツールバーボタンの色は別の話で、この節で扱うのはすべてパネル上のランプです。
1 つ目:EA が停止し、損失上限も機能しなくなります。
原因は 2 つのグループがあり、ランプの下にどちらに該当するかが表示されます。
- この口座は未承認です(ライセンス期限切れを含む)、銘柄が XAUUSD ではありません、口座通貨は USC(セント)である必要があります、銘柄仕様が不一致:1 ロット = 1 オンス・最小 0.01 ロットが必要。このグループはカスタマーサポートに連絡するか、口座を変更してください。

- MT5 側で発注が禁止されている:アルゴ取引が無効(ツールバー)、EA取引が未許可(EA設定)、投資家パスワード(閲覧専用)でログインしている。このグループはご自身で修正できます。ツールバーの「アルゴリズム取引」ボタンをオンにする、EA の設定で「アルゴリズム取引を許可」にチェックを入れる、取引用パスワードで再ログインする、のいずれかです。
結果はどちらのグループも同じです。新しいラウンド、追加エントリー、目標値の調整、損失上限がすべて停止し、発注時に設定された目標値だけが残ります。
2 つ目のグループについては、あらかじめ知っておくべき点があります。EA は実際には計算を続けていますが、すべての注文が拒否され続けているだけです。そのため修正した瞬間に、それまで積み重なっていた動作が一斉に実行されます。追加すべきものは追加され、含み損がすでに損失上限を超えていればその場で全ポジションが決済されます。
2 つ目:新規ラウンドのみ停止します。
原因:時間帯設定エラー(開始時刻が終了時刻より後、または同じ)。

結果:新規ラウンドのみ停止し、保有中のポジションは通常どおり追加エントリー・決済され、損失上限も通常どおり機能します。
どちらの赤ランプも、できるだけ早く対応してください。1 つ目のケースでは、対応が完了するまで損失上限が機能しません。対応が完了すれば状態は自動的に復帰します。
十一、切断・再起動・バージョンやファイルの交換
切断しているとき
保有中の各ラウンドにはブローカー側に利益確定の指値が設定されているため、EA がオフラインになってもラウンドが目標値に到達すれば通常どおり決済されます。ただし、追加エントリー・目標値の更新・損失上限の 3 つはいずれも EA がオンラインである必要があり、切断中はすべて停止します。その間の保護はブローカー側の利益確定指値だけになるため、価格が不利な方向に動き続けた場合、口座を見張る人が誰もいない状態になります。
再接続後
EA は切断中に本来追加すべきだったのに追加できなかった注文を確認します。現在の価格が本来追加すべきだった価格より有利であれば直接追加し、不利であれば本来追加すべきだった価格に指値注文を出して待機します。切断中に価格がラウンド全体の目標値をすでに超えていた場合、EA はラウンドが損失のない水準に戻るまで待ってから決済します。
MT5 の再起動や EA の再設置
保有中のポジションを自動的に認識し、そのまま継続します。すべて自動です。
バージョンやファイルの交換
- まず Allow New Rounds をオフにします。
- 保有中のラウンドがすべて決済されるのを待ちます(パネルの保有数がゼロになる)。
- 新しい .ex5 に交換します。
バージョン間ではポジションの識別子が必ずしも同じとは限りません。旧バージョンが残したポジションを、新バージョンが認識できない場合があります。手順 1・2 を飛ばして直接交換すると、それらのポジションが誰にも管理されない孤立したポジションになる可能性があります。決済し切ってから交換すれば、常に安全です。
十二、よくある質問
EA を稼働させてから長時間注文が入らないのですが?
正常な動作です。条件がそろったときだけ発注するため、条件が丸一日そろわないこともあります。バックテスト 51 か月・計 1,097 取引日のうち、41 日は 4 つの戦略すべてが一日中 1 本も新規エントリーしませんでした(最長で 3 日連続)。32 日は一日中ポジションを 1 本も保有していませんでした。まずランプが緑かオレンジであることを確認したうえで、時間をおいて見守ってください。
高ボラティリティを回避するはずなのに、なぜまだ発注しているのですか?
自動回避の対象は「直近の統計で、急騰・急落が最も起きやすいいくつかの固定時間帯」で、守っているのは戦略1・2・3 です。この 3 つはレンジの端や押し目・戻りでエントリーポイントを探すため、エントリー直後に急騰・急落に遭うのが最も怖く、その時間帯には新規ラウンドを開始しません。戦略4 のエントリー方式は異なり、価格が上位足のトレンドラインを再び上抜け(下抜け)し、方向が確認されてから順張りでエントリーします。バックテストで戦略4 にも同じ時間帯制限をかけたところ、リスクは下がらず、エントリー機会がおよそ 4 割減っただけだったため、戦略4 はこの制限を受けません。また、回避時間帯が影響するのは「新規ラウンドの開始」だけで、すでに保有中のポジションは、どの戦略でも追加エントリーと利益確定が通常どおり機能します。
手動で追加エントリーしたり、1 本だけ手動で決済したりしてもいいですか?
EA に任せてください。手動で追加したポジションは EA が無視します。1 本だけ手動で決済した場合、EA はそのポジションを最初から存在しなかったものとして扱い、残ったポジションで平均価格と目標値を再計算して通常どおり動作を続けます。取りこぼし分を補う仕組みは「本来追加すべきだったのに漏れた」注文だけを処理し、手動で決済したポジションは一律無視します。ただしそのラウンド以降の経過はバックテストとは異なるものになります。取引を止めたい場合は Allow New Rounds をオフにして、自然に決済されるのを待ってください。
ほかの EA と同時に動かしてもいいですか?
口座を分けることをお勧めします。この EA は自分の 4 つの戦略のポジション(マジックナンバー 11001、22001、33001、44001)しか認識せず、ほかの EA のポジションは無視します。本当のリスクは同じ資金を共有することにあります。ほかの EA が抱える含み損が口座の許容余地を圧迫し、GoldenTigerEA 自身の損失上限にまだ達していなくても、口座がブローカーのロスカットにかかることがあります。どうしても同じ口座で使う場合は、ほかの EA のマジックナンバーがこの 4 つと重ならないようにしてください。
チャートの時間足は何を選べばいいですか?
どれでも構いません。EA の動作とは無関係です。
VPS は必要ですか?
推奨します。EA は 24 時間のオンライン稼働が必要で、切断中は追加エントリーと損失上限のどちらも停止します(第十一節参照)。自宅のパソコンではスリープ・アップデート・回線切断などでオフラインになりやすくなります。
パネルに「資金不足、取引なし」と表示されるのですが?
現在の資金と選択した R から計算した初回エントリーが 0.01 ロットに満たないため、発注されません。資金を増やすか、「Start With 0.01 Lot」を有効にしてください(このモードのトレードオフは第六節を参照)。

バックテストできますか?
このバージョンではバックテストを実行できません。本ページのバックテスト数値は、チームが同じロジックで実行したものです。ほかの組み合わせや期間が必要な場合はカスタマーサポートまでご連絡ください。
十三、リスクに関する重要事項
- いかなる自動売買プログラム(EA)も利益を保証することはできません。本プログラムは階段式ダイナミックグリッドを採用しており、一方向の相場では継続的に追加エントリーが行われ、含み損が短期間で大きく拡大する可能性があります。極端な状況では投入資金の全額を失う可能性があります。現在提携しているブローカーにはいずれもロスカットとゼロカットの仕組みがあるため、損失は口座内の資金の範囲に限られ、元本を超えて追加でお支払いいただく必要はありません。
- 本ページのバックテスト数値はすべて過去データによるシミュレーション結果であり、実運用とは明確に区別して表示しています。過去の成績は将来の結果を保証するものではなく、実運用ではスプレッド、スリッページ、遅延、切断の影響を受けます。
- 全額を失っても差し支えない資金のみで取引してください。ご利用の前に、第二節・第九節・第十節で説明したリスク構造をご理解いただいたことをご確認ください。
- 本サイトの内容は情報提供のみを目的としており、投資助言や勧誘を構成するものではありません。ご不明な点があればカスタマーサポートまでご連絡ください。説明を聞いたうえで始めるかどうかをご判断ください。利用しなくても問題ありません。